Die Lücke schliesst sich
Geprüft, Folge 1. Warum eine Statistik stimmen kann und der Handel darauf trotzdem Geld kostet.
Alle Zahlen sind hypothetische Backtest-Ergebnisse auf E-mini-S&P-500- und Nasdaq-100-Futures, Minutendaten seit 2010, nach Kosten. Wie man sie liest, steht im Fallstudie.
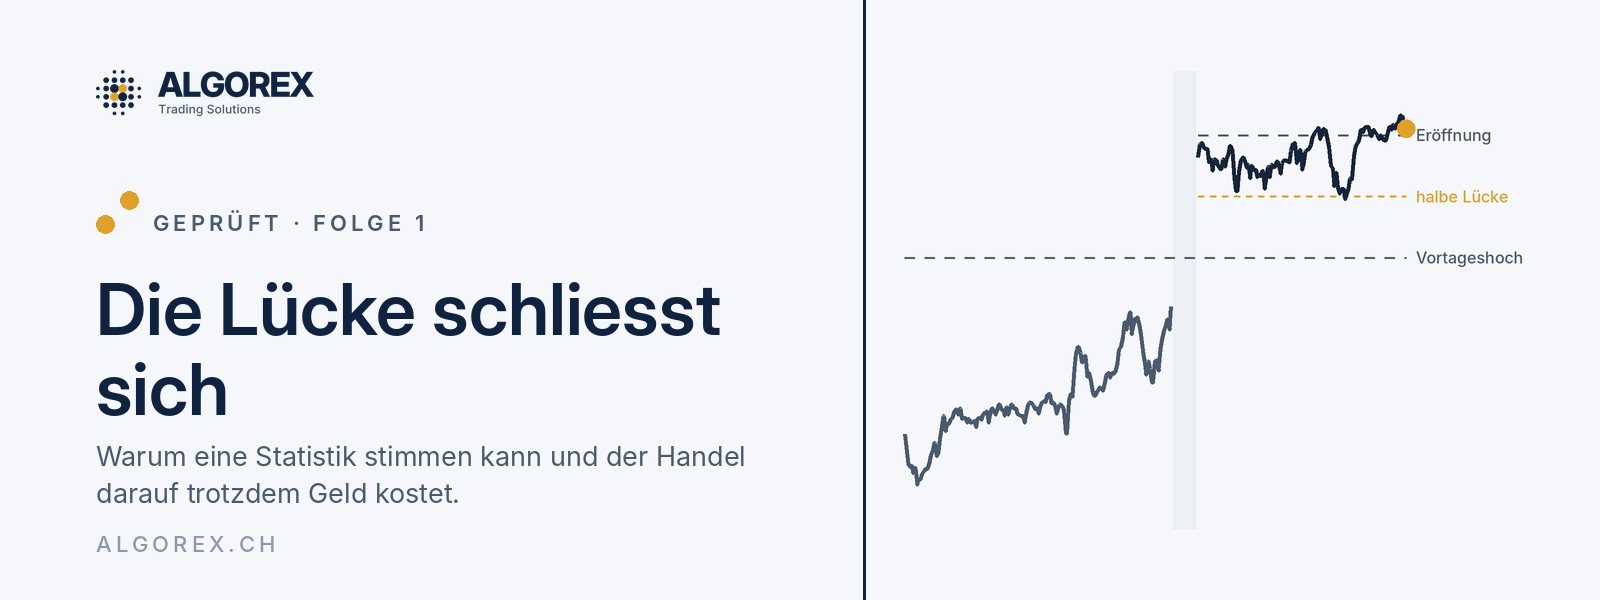
Eine verbreitete Statistik sagt, dass eine Eröffnungslücke meist noch am selben Tag zur Hälfte zurückläuft. Die Statistik stimmt. Als Regel gehandelt hat sie trotzdem Geld gekostet, weil die wenigen Tage, an denen sich die Lücke nicht schliesst, mehr kosten, als die vielen kleinen Treffer einbringen.
Die Behauptung
Eröffnet der Markt ausserhalb der Spanne des Vortags, so läuft er in rund drei von vier Fällen noch am selben Tag mindestens die halbe Lücke zurück. Die Zahl steht auf Statistikblättern, in Kursunterlagen und in vielen Morgenplänen, meist zwischen 76 und 79 Prozent. Daraus wird ein Satz, der wie ein Handel klingt: Lücke gegen die Richtung handeln, Ziel halbe Lücke, drei von vier Malen gewinnen.
Woher die Idee stammt
Aus der Auktionstheorie. Eine Eröffnung ausserhalb der gestrigen Spanne gilt dort als Preis, den der Markt noch nicht angenommen hat. Findet er keine Anschlusskäufer oder -verkäufer, kehrt er zurück, um die übersprungenen Preise nachzuholen. Die Überlegung ist vernünftig, und sie ist alt. Neu ist nur die Prozentzahl, die ihr heute anhängt.
Der Test
E-mini S&P 500 und Nasdaq 100, Kassasitzung New York, Minutendaten seit 2010. Als Lücke zählt jede Eröffnung über dem Hoch oder unter dem Tief des Vortags; das trifft auf rund vier von zehn Handelstagen zu. Zuerst die blosse Statistik: Wie oft wird bis Handelsschluss die halbe Lücke erreicht? Dann der Handel in mechanischer Form: Einstieg zur Eröffnung gegen die Lücke, Ziel halbe Lücke, Stop eine ganze Lücke entfernt, sonst Ausstieg um 15:55. Kosten von einem halben Punkt im S&P und anderthalb Punkten im Nasdaq je Trade sind abgezogen.
Das Ergebnis
Die Statistik stimmt. In den letzten zehn Jahren wurde die halbe Lücke im S&P in 77 Prozent der Fälle erreicht, im Nasdaq in 79 Prozent. Über die letzten drei Jahre sind es 78 und 80.
Der Handel darauf verlor. Gewinnfaktor über zehn Jahre: 0.80 im S&P, 0.90 im Nasdaq; unter 1 heisst Verlust. Der Grund steht in zwei Zahlen. Im S&P brachte ein Gewinner im Mittel 7.1 Punkte, ein Verlierer kostete 11.9. Mit dem Stop gewann die Regel nur noch in 57 Prozent der Fälle, weil ein Teil der Tage zuerst gegen die Position lief und erst danach zurückkam.
Also ohne Stop? Dann steigt die Trefferquote auf 71 Prozent, und der mittlere Verlust auf 19.4 Punkte, das Dreifache des mittleren Gewinns von 6.4. Der Gewinnfaktor bleibt bei 0.80. Im Nasdaq dasselbe Bild: 75 Prozent Treffer, 29.7 Punkte Gewinn gegen 100.2 Punkte Verlust, Gewinnfaktor 0.89. Ein doppelt so weiter Stop ändert nichts (0.77 und 0.91).
Zwei Gegenproben. Wer die Lücke bis zum Schlusskurs des Vortags laufen liess, kam über zehn Jahre auf 1.00 und 1.10, in den Jahren 2010 bis 2016 aber auf Verlust. Und wer das Gegenteil tat und mit der Lücke ging, kam auf 0.93 und 0.99. Keine der beiden Richtungen trägt.
Der Vollständigkeit halber: Im Nasdaq lag die Regel mit engem Stop in den letzten drei Jahren knapp im Plus (1.08). Ohne Stop und mit weitem Stop war sie auch dort im Minus. Ein Ergebnis, das an einer einzigen Einstellung hängt, ist keines.
Warum man trotzdem daran glaubt
Weil 77 Prozent stimmt und sich wie ein Vorsprung anfühlt. Die Zahl sagt aber nur, wie oft das Ziel berührt wird. Sie sagt nicht, wie weit der Markt an den übrigen Tagen läuft, und genau dort liegt die Rechnung: Die Lücke, die sich nicht schliesst, ist oft der Beginn eines Tages, der in eine Richtung geht. Diese wenigen Tage kosten mehr, als die vielen kleinen Treffer einbringen.
Van Tharp hat dafür die nüchterne Formel geliefert: Eine Regel wird nicht am Anteil der Treffer gemessen, sondern an dem, was ein Trade im Mittel bringt. Mark Douglas hat erklärt, warum der Kopf sich dagegen sträubt: Drei Gewinne in Folge fühlen sich wie Können an, und der vierte Tag wie Pech. Im Journal steht es umgekehrt.
Was davon brauchbar bleibt
Die Lücke ist ein Ort, kein Einstieg. Als Ort ist sie wertvoll.
Sie sagt, wohin der Preis an den meisten Tagen will: Wer aus anderen Gründen schon gegen die Lücke positioniert ist, hat mit der halben Lücke ein Ziel, das in drei von vier Fällen erreicht wird. Sie sagt auch, wo Vorsicht geboten ist: Wer mit der Lücke kauft, kauft an den meisten Tagen kurz vor einem Rücklauf.
Und sie liefert eine Frage für das Journal. Schliesst sich die Lücke heute nicht, ist das eine Auskunft über den Tag. Ob sich daraus früh genug etwas lesen lässt, haben wir nicht geprüft; davon handelt eine spätere Folge.
Als Rezept taugt die Zahl nicht. Als Teil des Lagebilds am Morgen gehört sie auf jeden Tisch.
Alle Ergebnisse stammen aus Rückrechnungen auf historischen Daten. Sie sind keine Zusage für künftige Ergebnisse und keine Anlageberatung.